Domain online-direktversicherungen.de kaufen?
Wir ziehen mit dem Projekt
online-direktversicherungen.de um.
Sind Sie am Kauf der Domain
online-direktversicherungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain online-direktversicherungen.de kaufen?
Was sind die Aufgaben eines KR, KRD und LKD?
Ein KR (Konzernrepräsentant) ist eine Person, die einen Konzern nach außen hin repräsentiert und die Interessen des Konzerns vertritt. Ein KRD (Konzernrechtsdirektor) ist für die rechtlichen Belange des Konzerns zuständig und berät das Management in rechtlichen Fragen. Ein LKD (Leiter Konzernentwicklung) ist verantwortlich für die strategische Entwicklung des Konzerns und die Identifikation von Wachstumschancen und neuen Geschäftsfeldern. **
Warum tropft Duschkopf?
Ein Duschkopf kann aus verschiedenen Gründen tropfen. Einer der häufigsten Gründe ist eine Verstopfung oder Ablagerungen im Duschkopf, die den Wasserfluss behindern und zu ungleichmäßigem Tropfen führen können. Eine beschädigte Dichtung oder ein undichtes Gewinde können ebenfalls dazu führen, dass Wasser aus dem Duschkopf tropft. Eine zu hohe Wasserdruckeinstellung kann auch dazu führen, dass der Duschkopf tropft, da der Druck zu stark ist und das Wasser nicht ordnungsgemäß durch den Duschkopf fließen kann. Es ist wichtig, die Ursache des Tropfens zu identifizieren und gegebenenfalls Reparaturen vorzunehmen, um Wasserverschwendung und Schäden zu vermeiden. **
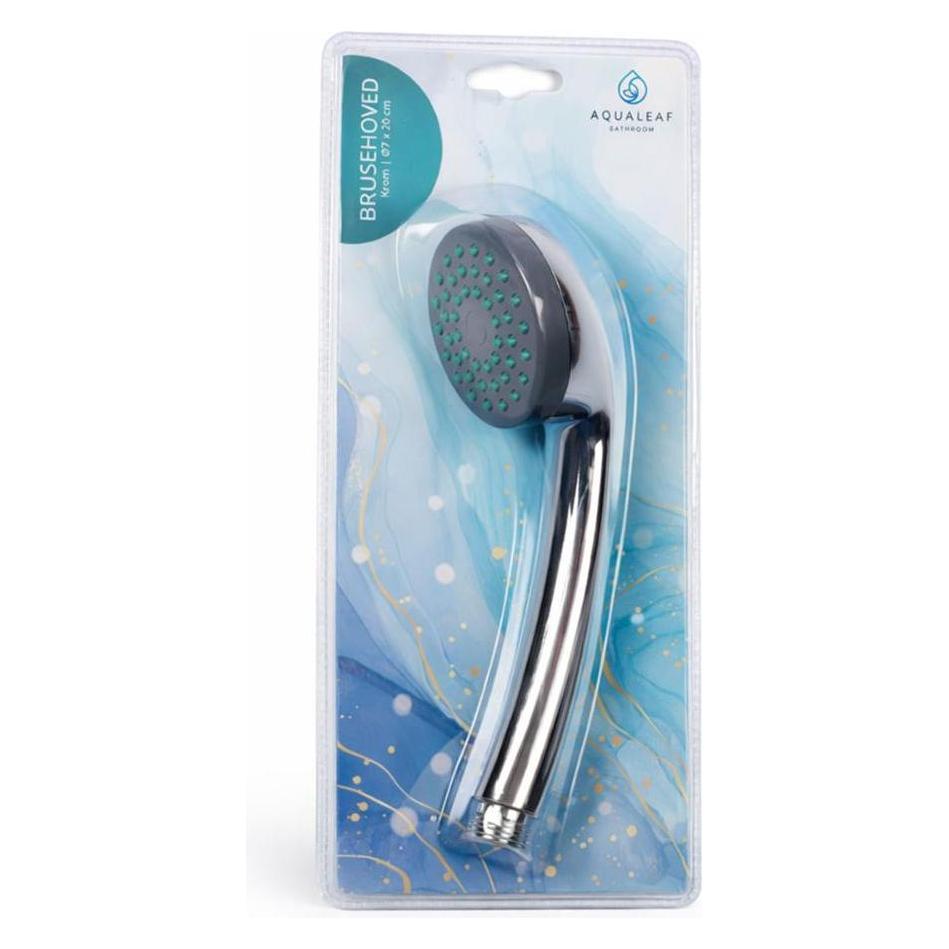
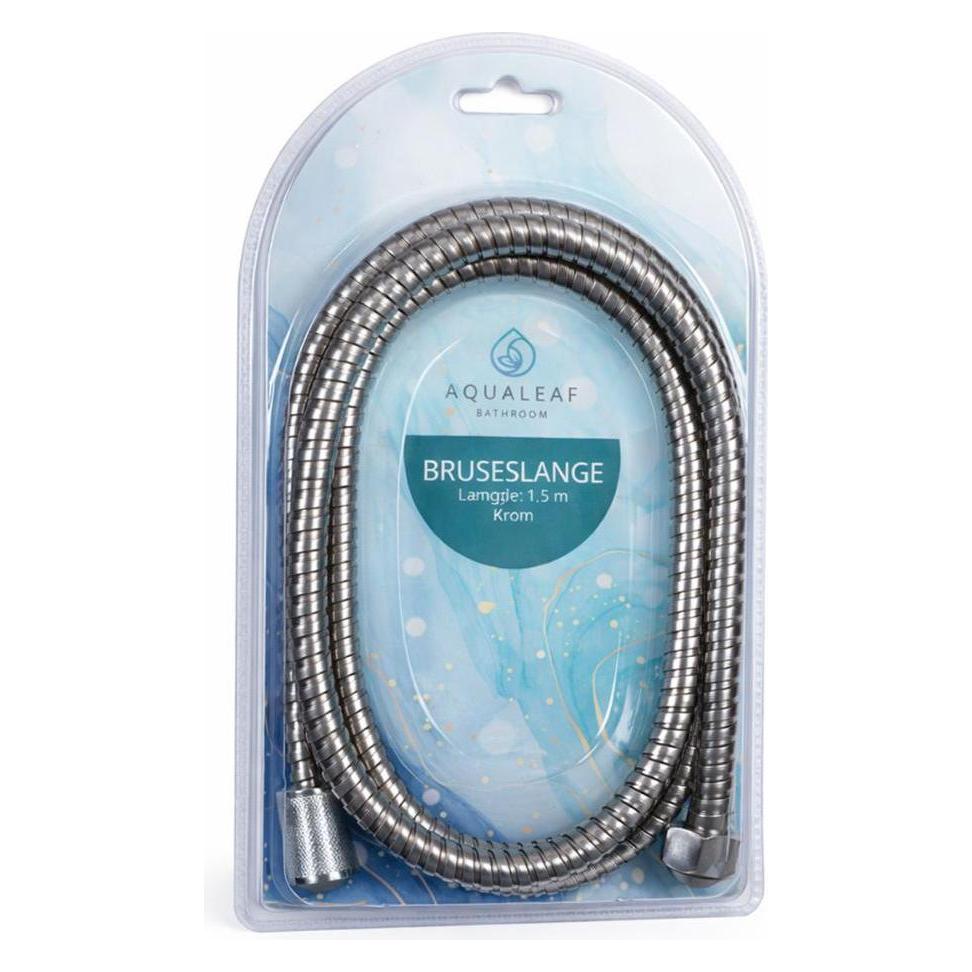
Ähnliche Suchbegriffe für LKD-AquaLeaf-Duschkopf-chrom
Top-Angebote
Produkte zum Begriff LKD-AquaLeaf-Duschkopf-chrom:

-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Wie wird Chrom(III) zu Chrom(VI) oxidiert?
Chrom(III) kann zu Chrom(VI) oxidiert werden, indem es mit einem starken Oxidationsmittel wie zum Beispiel Kaliumpermanganat (KMnO4) oder Wasserstoffperoxid (H2O2) behandelt wird. Dabei werden Elektronen von Chrom(III) auf das Oxidationsmittel übertragen, wodurch Chrom(VI) entsteht. **
-
Wie beeinflusst die Schadenfreiheitsklasse die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Die Schadenfreiheitsklasse beeinflusst die Versicherungsprämien in der Kfz-Versicherung, da sie anzeigt, wie viele Jahre ein Fahrer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto niedriger die Prämie. In der Haftpflichtversicherung kann eine gute Schadenfreiheitsklasse bedeuten, dass der Versicherungsnehmer als verantwortungsbewusst gilt und somit niedrigere Prämien zahlt. In der Hausratversicherung kann eine gute Schadenfreiheitsklasse bedeuten, dass der Versicherungsnehmer als risikoarm gilt und somit niedrigere Prämien zahlt, da die Wahrscheinlichkeit von Schadensfällen als geringer eingeschätzt wird. In allen Versicherungsbereichen ist die Schadenfrei **
-
Wie beeinflusst der Schadensfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Der Schadensfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schäden gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadensfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Hausratversicherung kann ein Schadensfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die Zuverlässigkeit des Versicherungsnehmers hinweist. In der Haftpflichtversicherung kann ein Schadensfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf eine geringere Wahrscheinlichkeit von Schadensfällen hinweist. **

Wie beeinflusst der Schadensfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Der Schadensfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schäden gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadensfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Hausratversicherung kann ein Schadensfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die Zuverlässigkeit des Versicherungsnehmers hinweist. In der Haftpflichtversicherung kann ein Schadensfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf eine geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
Wie beeinflusst der Schadensfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadensfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schäden gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadensfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein Schadensfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadensfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf eine geringere Wahrscheinlichkeit von Schäden hinweist. **
Top-Angebote
Produkte zum Begriff LKD-AquaLeaf-Duschkopf-chrom:
-
Was sind die Aufgaben eines KR, KRD und LKD?
Ein KR (Konzernrepräsentant) ist eine Person, die einen Konzern nach außen hin repräsentiert und die Interessen des Konzerns vertritt. Ein KRD (Konzernrechtsdirektor) ist für die rechtlichen Belange des Konzerns zuständig und berät das Management in rechtlichen Fragen. Ein LKD (Leiter Konzernentwicklung) ist verantwortlich für die strategische Entwicklung des Konzerns und die Identifikation von Wachstumschancen und neuen Geschäftsfeldern. **
-
Warum tropft Duschkopf?
Ein Duschkopf kann aus verschiedenen Gründen tropfen. Einer der häufigsten Gründe ist eine Verstopfung oder Ablagerungen im Duschkopf, die den Wasserfluss behindern und zu ungleichmäßigem Tropfen führen können. Eine beschädigte Dichtung oder ein undichtes Gewinde können ebenfalls dazu führen, dass Wasser aus dem Duschkopf tropft. Eine zu hohe Wasserdruckeinstellung kann auch dazu führen, dass der Duschkopf tropft, da der Druck zu stark ist und das Wasser nicht ordnungsgemäß durch den Duschkopf fließen kann. Es ist wichtig, die Ursache des Tropfens zu identifizieren und gegebenenfalls Reparaturen vorzunehmen, um Wasserverschwendung und Schäden zu vermeiden. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Wie wird Chrom(III) zu Chrom(VI) oxidiert?
Chrom(III) kann zu Chrom(VI) oxidiert werden, indem es mit einem starken Oxidationsmittel wie zum Beispiel Kaliumpermanganat (KMnO4) oder Wasserstoffperoxid (H2O2) behandelt wird. Dabei werden Elektronen von Chrom(III) auf das Oxidationsmittel übertragen, wodurch Chrom(VI) entsteht. **
Ähnliche Suchbegriffe für LKD-AquaLeaf-Duschkopf-chrom
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst die Schadenfreiheitsklasse die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Die Schadenfreiheitsklasse beeinflusst die Versicherungsprämien in der Kfz-Versicherung, da sie anzeigt, wie viele Jahre ein Fahrer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto niedriger die Prämie. In der Haftpflichtversicherung kann eine gute Schadenfreiheitsklasse bedeuten, dass der Versicherungsnehmer als verantwortungsbewusst gilt und somit niedrigere Prämien zahlt. In der Hausratversicherung kann eine gute Schadenfreiheitsklasse bedeuten, dass der Versicherungsnehmer als risikoarm gilt und somit niedrigere Prämien zahlt, da die Wahrscheinlichkeit von Schadensfällen als geringer eingeschätzt wird. In allen Versicherungsbereichen ist die Schadenfrei **
-
Wie beeinflusst der Schadensfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Der Schadensfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schäden gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadensfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Hausratversicherung kann ein Schadensfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die Zuverlässigkeit des Versicherungsnehmers hinweist. In der Haftpflichtversicherung kann ein Schadensfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf eine geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadensfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Der Schadensfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schäden gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadensfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Hausratversicherung kann ein Schadensfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die Zuverlässigkeit des Versicherungsnehmers hinweist. In der Haftpflichtversicherung kann ein Schadensfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf eine geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadensfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadensfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schäden gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadensfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein Schadensfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadensfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf eine geringere Wahrscheinlichkeit von Schäden hinweist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.